Panorama do Consórcio no Brasil em 2026: dados e tendências
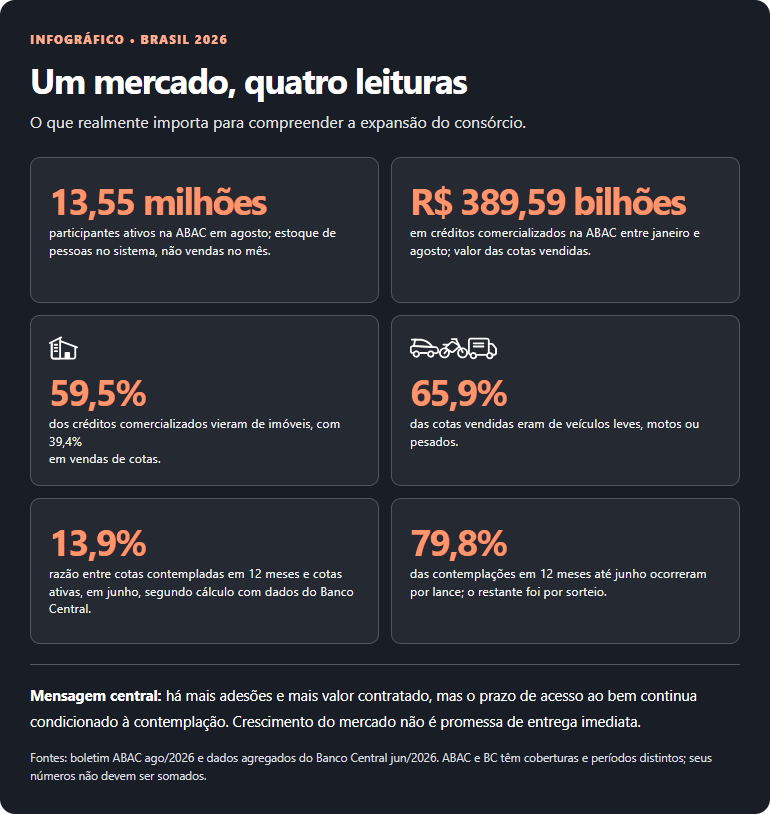
O mercado brasileiro de consórcios atravessa 2026 em expansão. Entre janeiro e agosto, foram vendidas 3,82 milhões cotas, que representam R$ 389,59 bilhões em créditos comercializados, segundo a Associação Brasileira de Administradoras de Consórcios (ABAC).
A base de consórcios no Brasil chegou a 13,55 milhões participantes ativos em agosto. O desempenho é expressivo, mas não é sinônimo de compra imediata: entrar em um grupo e ser contemplado são eventos diferentes.
Resposta rápida: como está o consórcio em 2026? Até agosto, o número de cotas vendidas cresceu 15,1% e o valor contratado avançou 24,2% frente a janeiro–agosto de 2025. Veículos lideram em número de cotas; imóveis, em valor de créditos. A expansão amplia opções para quem pode planejar a compra, mas comparar custos, prazo e regras de contemplação continua indispensável. Até agosto, o número de cotas vendidas cresceu 15,1% e o valor contratado avançou 24,2% frente a janeiro–agosto de 2025. Veículos lideram em número de cotas; imóveis, em valor de créditos. A expansão amplia opções para quem pode planejar a compra, mas comparar custos, prazo e regras de contemplação continua indispensável.
Quanto movimenta o mercado de consórcios?
Em 2025, o sistema fechou com R$ 500,27 bilhões em créditos comercializados. Nos oito primeiros meses de 2026, foram R$ 389,59 bilhões, ante R$ 313,72 bilhões no mesmo intervalo anterior.
A comparação correta é sempre entre janelas iguais: o resultado parcial de 2026 não deve ser colocado lado a lado com um ano completo como se fossem períodos equivalentes.
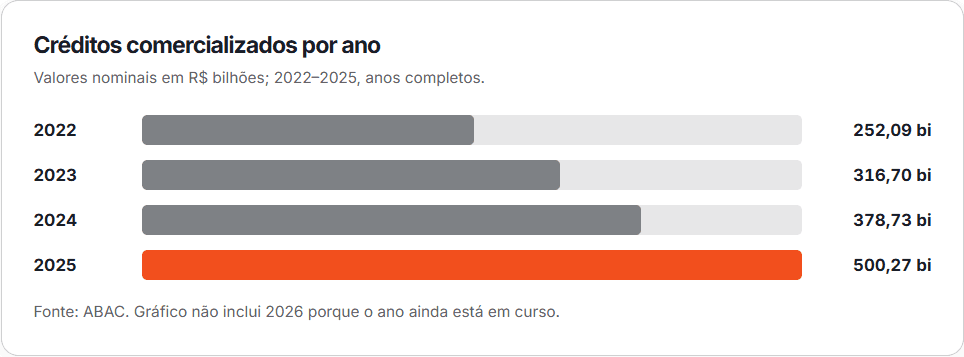
O valor contratado cresce mais rápido do que a quantidade de cotas. Há dois componentes: mudanças no valor médio das cartas dentro de cada categoria e uma mudança na composição das vendas, com maior peso dos imóveis. Por isso, uma alta em reais não deve ser lida automaticamente como aumento equivalente no número de pessoas adquirindo um bem.
O tíquete médio das cotas vendidas entre janeiro e agosto foi de R$ 102,0 mil, contra R$ 94,5 mil um ano antes. Trata-se de uma média de operações muito diferentes: uma carta para moto não equivale a uma carta imobiliária ou para caminhão. Antes de usar essa média como parâmetro de orçamento, vale olhar o tipo de bem e o valor efetivo do crédito desejado.
Outra distinção essencial: os créditos comercializados representam o valor nominal das cotas vendidas; não são o dinheiro já liberado para a compra dos bens. A ABAC contabilizou R$ 85,72 bilhões em créditos disponibilizados após contemplações entre janeiro e agosto, crescimento de 6,5% na mesma comparação. Confundir os dois indicadores superestima a compra efetivamente viabilizada no período.
Quais tipos de consórcio são mais populares?
Depende do critério. Em agosto, veículos leves eram a modalidade com mais participantes ativos, seguidos por imóveis e motocicletas. Já em valor contratado ao longo de janeiro–agosto, imóveis lideraram com ampla vantagem.
A classificação por quantidade de participantes mostra a escala das necessidades de mobilidade; a classificação por valor reflete principalmente cartas imobiliárias maiores.
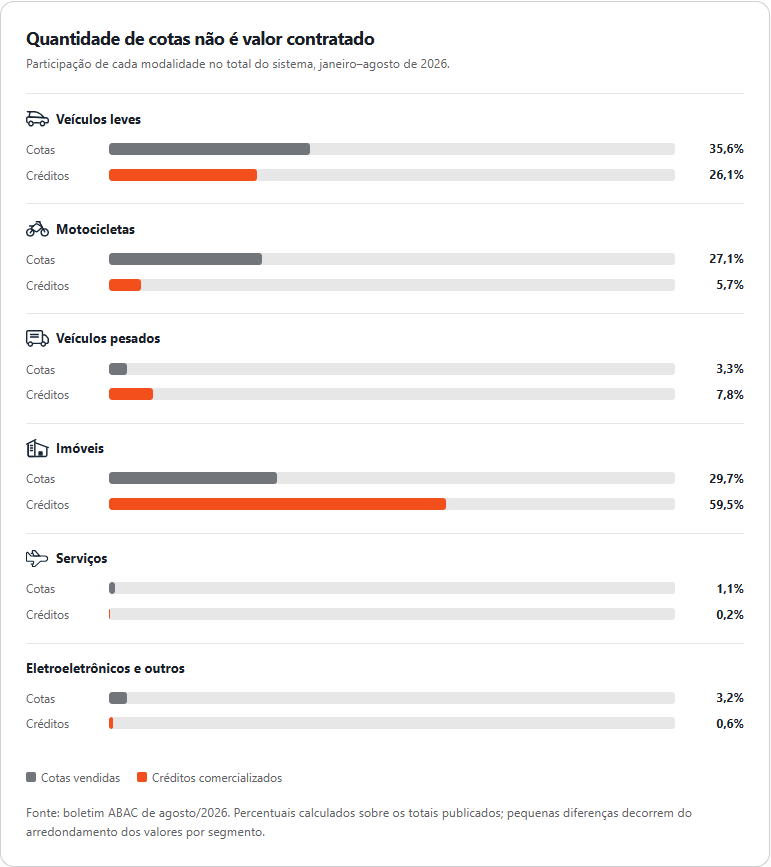
Veículos leves, motos e pesados responderam juntos por 65,9% das cotas vendidas, mas por 39,6% dos créditos. Os imóveis representaram 29,7% das cotas e 59,5% do valor contratado.
É essa diferença que explica por que o mercado pode crescer fortemente em reais mesmo quando a quantidade de novas adesões avança em ritmo menor.
Carros e motos: a base do mercado
Consórcios de veículos leves reuniam cerca de 5,63 milhões participantes ativos em agosto; motos, 3,33 milhões. São categorias ligadas tanto à vida cotidiana quanto ao trabalho.
Uma moto pode ser instrumento de deslocamento profissional; um carro pode atender uso familiar ou atividade econômica. Os números não revelam, sozinhos, a motivação individual de cada comprador.
No acumulado até agosto, as cotas vendidas de veículos leves cresceram 8,2%, enquanto as de motos subiram 7,7% sobre 2025. Embora sejam líderes em volume de adesões, as duas categorias somadas movimentam menos em reais do que imóveis.
Isso não diminui sua relevância: elas são a porta de entrada de grande parte do público para a compra planejada.
Imóveis: protagonismo e crescimento
Os imóveis são o destaque da expansão: 1,14 milhões novas cotas de janeiro a agosto, aumento de 39,4% sobre igual período de 2025. A categoria alcançou 3,34 milhões participantes ativos em agosto e respondeu por R$ 231,90 bilhões dos créditos comercializados no período.
Casa própria, terrenos, construção, reforma e formação de patrimônio ajudam a entender a variedade de objetivos atendidos pelos contratos imobiliários.
Porém, os dados agregados não permitem dizer qual parcela buscou o primeiro imóvel ou quantas pessoas investiram em um segundo bem.
Tampouco indicam que cada cota vendida já virou imóvel adquirido: a utilização do crédito depende da contemplação e das regras do grupo.
Caminhões, máquinas e serviços: usos específicos
Veículos pesados, como caminhões, ônibus e máquinas agrícolas, mantêm o maior tíquete médio entre os segmentos analisados, cerca de R$ 243,4 mil por cota vendida.
Ainda assim, as vendas de cotas recuaram -6,5% até agosto.
Trata-se de um público mais sensível a decisões de investimento produtivo; atribuir a retração a um único fator, como juros ou renda, seria simplificar demais os dados.
Serviços formam um mercado menor, mas útil para objetivos como viagens, educação, eventos e procedimentos de saúde, conforme o contrato.
Somaram 42,5 mil cotas vendidas entre janeiro e agosto, com tíquete médio próximo de R$ 19,4 mil.
Eletroeletrônicos e outros bens duráveis também ampliam o cardápio do setor, porém juntos esses nichos estão longe de rivalizar com carros, motos ou imóveis em valor contratado.
O que mudou no ritmo de crescimento?
As vendas de cotas avançam em várias categorias, mas não no mesmo ritmo. Imóveis lideram o crescimento, enquanto veículos pesados mostram retração.
O resultado reforça a necessidade de olhar além da média geral: tendências para uma família interessada na casa própria não são necessariamente as mesmas de uma empresa que planeja renovar a frota.
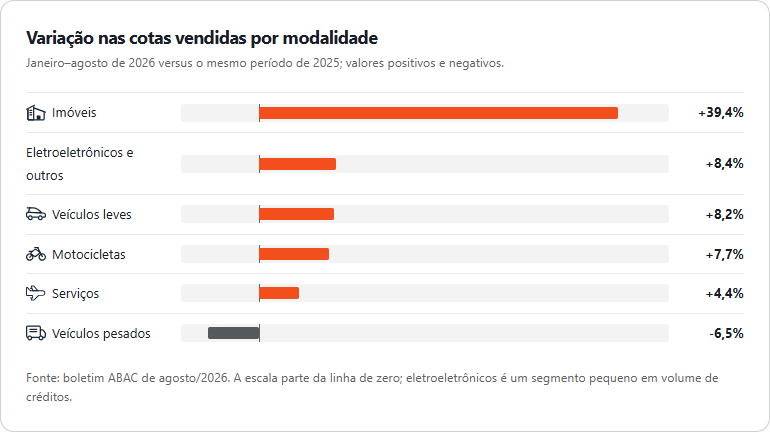
O crescimento imobiliário combina mais pessoas entrando na modalidade e o valor maior das cartas. Ao mesmo tempo, a média nacional encobre realidades regionais.
O levantamento complementar anexo indica, com base em material da ABAC, que o Nordeste concentrou 50,7% das novas adesões em motos no primeiro semestre de 2026.
Isso é um retrato de distribuição de adesões, não uma prova de que todas tenham a mesma finalidade.
Como funciona a contemplação e por que essa taxa merece cuidado?
Consórcio é uma compra programada em grupo. Os participantes pagam parcelas e, conforme as regras contratuais, podem acessar o crédito quando contemplados por sorteio ou lance.
Não há garantia de contemplação logo após a adesão, mesmo num mercado aquecido. Para comparar opções, a pergunta prática é: quando você precisa do bem e quanto consegue pagar até lá?
- Adesão: Escolha a carta e confira prazo, parcelas, custos e regras.
- Grupo e parcelas: O pagamento deve caber no orçamento até o fim do plano.
- Contemplação: O crédito fica disponível após sorteio ou lance, conforme contrato.
- Uso do crédito: Compra do bem ou serviço sujeita às regras e análises aplicáveis
Com dados do Banco Central referentes a junho, a razão entre cotas contempladas nos 12 meses anteriores e cotas ativas naquela data foi de cerca de 13,9%.
Em dezembro de 2024, o mesmo cálculo era 14,8%. A base cresceu mais depressa que as contemplações; na ABAC, as contemplações entre janeiro e agosto de 2026 avançaram apenas 1,2% frente ao ano anterior.
Não transforme essa razão em probabilidade individual. Ela mistura grupos com prazos, idades, cartas e regras de lance diferentes. Não permite prometer que uma pessoa específica será contemplada em 12 meses; também não equivale à fração das novas cotas vendidas que foi contemplada.
A diferença entre categorias é grande: no recorte do BC, a razão era de aproximadamente 20,1% em motos e 5,3% em imóveis.
O prazo médio dos novos grupos imobiliários, 217 meses, ajuda a contextualizar esse indicador, mas não determina o momento de contemplação de uma cota específica.
Em toda a base, 79,8% das cotas contempladas nos 12 meses até junho foram por lance e 20,2% por sorteio. Isso descreve o que ocorreu na carteira, não constitui recomendação para comprometer a reserva financeira em lances.
Consórcio ou financiamento: qual faz mais sentido?
A comparação começa pela urgência: consórcio ou financiamento? Quem precisa do bem imediatamente tende a valorizar uma solução que permita sua aquisição no presente; quem pode esperar e planejar pode considerar o consórcio.
Mas ausência de juros típicos de financiamento não significa ausência de custos. Existe a taxa de administração e podem haver fundo de reserva, seguros e reajustes previstos contratualmente.
A parcela inicial, isoladamente, não traduz o custo total nem o risco de ela mudar.
Para uma decisão pragmática, peça a proposta completa, verifique se a administradora é autorizada pelo Banco Central, compare o valor total a pagar e simule parcelas em cenários de reajuste.
Leia o regulamento de sorteios e lances; entenda multas, desistência e transferência da cota. Se o objetivo for casa própria, confirme as regras do imóvel e do uso de FGTS quando aplicáveis.
Se for viagem ou estudos, valide se o serviço pretendido é aceito pelo plano antes de aderir.
O tíquete maior também merece atenção. Uma carta mais alta não melhora, por si só, as chances de contemplação; ela pode apenas elevar o compromisso mensal.
Planejamento bom é o que continua viável depois de considerar imprevistos, e não aquele que depende de um lance vencedor rápido.
Quais tendências observar no restante de 2026?
Os dados disponíveis até agosto sustentam uma leitura otimista: mais gente participa e mais cotas são vendidas, especialmente em imóveis.
A expansão dos serviços e dos bens duráveis mostra usos possíveis além dos grandes segmentos.
Também há sinais para acompanhar: veículos pesados recuam nas adesões, enquanto a proporção entre contemplações e base ativa diminui.
A saúde do mercado depende tanto de novas vendas quanto da capacidade de manter parcelas compatíveis com a renda.
Não há, nesses anexos, fechamento do ano de 2026 nem previsão confiável de quantos brasileiros terão acesso ao bem até dezembro.
O dado de agosto da ABAC e o de junho do BC têm recortes e coberturas distintos; tratá-los como uma série única geraria conclusões enganosas.
O cenário é promissor para a compra planejada, mas o contrato, o orçamento e a necessidade real do bem devem continuar no centro da escolha.
Perguntas frequentes sobre consórcio em 2026
Qual é o tipo de consórcio mais popular do Brasil?
Por participantes ativos na ABAC em agosto de 2026, o consórcio de veículos leves lidera.
Por valor de créditos comercializados de janeiro a agosto, o consórcio de imóveis ocupa o primeiro lugar.
O consórcio imobiliário lidera as adesões?
Não no total de participantes: veículos leves continuam à frente. Imóveis ocupam o segundo lugar em participantes ativos e lideram em valor contratado, impulsionados por cartas médias mais altas e crescimento forte nas vendas de cotas.
Quem entra em consórcio é contemplado no mesmo ano?
Não há garantia de prazo para contemplação quando se fala em consórcio. Contemplação depende das regras e dos resultados de sorteios ou lances do grupo. Indicadores agregados do mercado não são previsão de prazo para uma cota individual.
Consórcio tem juros?
O consórcio não tem juros, pois não funciona com juros remuneratórios como um financiamento convencional, mas tem custos e possíveis reajustes. Compare o desembolso total, não apenas a prestação anunciada, e considere o tempo de espera até a contemplação.
É possível fazer consórcio para viagem ou estudos?
Sim, é possível pagar viagens, estudos e outros serviços com o consórcio. Há consórcios de serviços para todas essas finalidades e até outras, conforme as regras de cada contrato.
Confirme se o serviço desejado está previsto no plano e como funciona o uso da carta de crédito.
Fontes e metodologia
Texto elaborado com base nos dois relatórios mencionados abaixo. Os principais indicadores de fluxo e participantes são da ABAC, até agosto de 2026; as métricas de estoque, contemplação e prazo são do Banco Central, até junho de 2026. Os percentuais por segmento e a razão de contemplação são cálculos sobre dados das fontes, não promessas comerciais nem probabilidades individuais. As bases não são aditivas.
- ABAC - Boletim do Sistema de Consórcios e boletim de agosto de 2026.
- Banco Central - Dados Agregados do Segmento de Consórcios; consulta da data-base junho/2026.
Dados até agosto de 2026 (ABAC) e junho de 2026 (Banco Central)